熱門查詢:
保險商品
Q1投資型保單有哪些收費項目,收取方式又是如何?
投資型保單常見收費項目與收取方式如下:
一、保費費用:
係指因保險契約簽訂及運作所產生,並將由本公司自要保人每次所繳保險費中扣除之相關費用,包含核保、發單、銷售、服務及其他必要費用。其數額按各險種之「相關費用一覽表」所列相對應之百分比計算。
二、投資標的申購(贖回)手續費:
一般而言投資型保單投資於共同基金時由本公司支付申購(贖回)手續費,投資於ETF則會向保戶收取。申購ETF時,於保戶繳交保費扣除保費費用後一併扣除申購費用;贖回ETF時,除部份投資終止或轉換作業費外一併扣除贖回費用(目前贖回費用為0)。但不同險種或許會有些許不同,詳細內容敬請參考保險單條款及商品說明書之說明。
三、保險成本:
係指提供被保險人保險契約身故、完全殘廢保障所需的成本。由本公司根據訂立保險契約時被保險人的性別、扣款當時之保險年齡、體況及淨危險保額計算,並依保險單條款約定時點扣除。
四、保單管理費:
係指為維持保險契約管理所產生且自保單帳戶價值中扣除之費用。
五、部分提領及轉換投資標的之作業費:
保戶每年可享有數次免收部分提領及轉換投資標的之作業費,超過免收次數時,將依據個別保單收取作業費用。
六、解約費用:
係指本公司依保險契約約定於要保人終止契約時,自給付金額中所收取之費用。其金額按「相關費用一覽表」所載之方式計算。
Q2「保單生效日」與結構債之投資起始日是否相同?
不同,「保單生效日」指本公司同意承保,且保戶交付保險契約約定保險費之日即為保單生效日,「投資起始日」係指本公司依約定將累積之保單價值準備金投資於投資標的之日。
Q3「保險費實際入帳日」與基金買入淨值日是否相同?
一、保險費實際入帳日
係指要保人繳交保險費而實際入本公司帳戶日。依繳交方式不同,實際入本公司帳戶日按下列約定方式認定之:
(一)以代收機構方式繳交者,按本公司收到代收機構帳款資料之日為準。
(二)以現金、金融機構匯款或郵政劃撥方式繳交者,按本公司收到現金、匯款或劃撥憑條正本之日為準。
(三)以支票方式繳交者,按支票實際兌現日為準。
二、基金買入淨值日
(一)首次投資:
本公司以契約撤銷期限屆滿日後之第二日為基準日,依保險單條款「評價時點一覽表」買入評價時點所約定淨值資產評價日,將首次投資配置金額投資於要保人指定之投資標的。
(二)續期保險費:
以「保險費實際入帳日」為基準日,按保險單條款「評價時點一覽表」買入評價時點所約定淨值資產評價日,投資於要保人指定之投資標的。
(三)不定期保險費:
本公司以下列二者較晚發生之時點為基準日,將該不定期保險費扣除其保費費用後之餘額,依要保人所指定之投資標的配置比例,依「評價時點一覽表」買入評價時點所約定淨值資產評價日,投資於要保人指定之投資標的。
- 該不定期保險費實際入帳日。
- 本公司同意要保人交付該不定期保險費之日。
Q4投資型保單之「人壽保險成本」如何計算?
人壽保險成本是保單的自然保費,用來提供您的壽險保障。其計算方式為「當時財政部核定之人壽保險單紅利分配經驗死亡率」乘以「扣款當時之危險保額」。(人壽保險成本的費率,可以參照公司所給予條款附件的人壽保險成本表)
Q5新契約首次投資配置日如何推算?
「首次投資配置日」係指本公司將首次投資配置金額配置於投資標的之日期。
本公司以契約撤銷期限屆滿日後之第二日為基準日,依保險單條款「評價時點一覽表」買入評價時點所約定淨值資產評價日之投資標的單位淨值計算,將首次投資配置金額投資於要保人指定之投資標的。
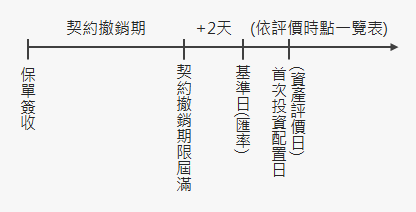
(實際狀況依各保單條款約定為準)
Q6本公司有哪些投資型保單?可以投資哪些標的?
一、投資型保單
本公司之投資型保單類型除了變額萬能壽險、變額年金等類型外,尚有台幣及外幣之區分。投資型保單詳細內容請上本公司投資型保險專區之商品櫥窗查詢。
前往→商品櫥窗
二、投資標的
目前投資型保單可投資的標的以國內外共同基金及全權委託投資帳戶為主,另外也包含指數股票型基金(ETF)、結構式債券、貨幣帳戶等投資標的。
投資標的
Q1如何參與配息 / 提解?
﹝境內外基金/全權委託投資帳戶﹞具有﹝配息/提解機制﹞者,要保人如欲參與配息或提解,其【買入淨值日】需早於該投資標的之配息/提解基準日(含),並持有到基準日(含),便能參與該次配息/提解。
【買入淨值日】
一、首次投資:
本公司以契約撤銷期限屆滿日後之第二日為基準日,依保險單條款「評價時點一覽表」買入評價時點所約定淨值資產評價日,將首次投資配置金額投資於要保人指定之投資標的。
二、續期保險費:
以「保險費實際入帳日」為基準日,按保險單條款「評價時點一覽表」買入評價時點所約定淨值資產評價日,投資於要保人指定之投資標的。
三、不定期保險費:
本公司以下列二者較晚發生之時點為基準日,將該不定期保險費扣除其保費費用後之餘額,依要保人所指定之投資標的配置比例,依「評價時點一覽表」買入評價時點所約定淨值資產評價日,投資於要保人指定之投資標的。
(一)該不定期保險費實際入帳日。
(二)本公司同意要保人交付該不定期保險費之日。
Q2投資標的代碼及暫停申購查詢?
一、投資標的代碼查詢
方法一:
於本網頁右上方關鍵字輸入欲查詢之文字後搜尋,點擊投資標的名稱,標的代碼即列於基本資料中。
方法二:
前往→投資標的績效查詢,設定篩選條件後,點擊投資標的名稱,標的代碼即列於基本資料中。
二、投資標的暫停申購查詢
以前項方法查詢投資標的,如投資標的為暫停申購狀態者,其標的名稱後方則顯示「(暫停申購)」。
Q3如何查詢投資型保單的投資標的/基金淨值/報酬率?
Q4透過投資型保單投資於全權委託投資帳戶、一般開放式共同基金及ETF有何不同?
全權委託投資帳戶、一般開放式共同基金及股票指數型基金(ETF)之差異處如下:
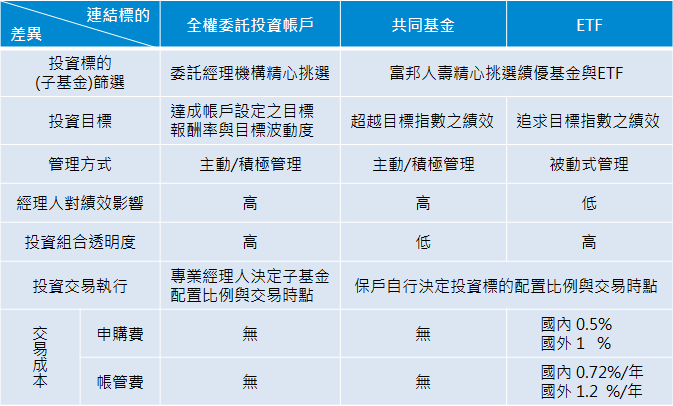
註:本表僅針對投資標的之差異所衍生之承擔風險不同進行闡述,不論投資於何類標的仍須承擔匯兌、利率、政治、信用及其他風險,詳細說明請參閱保險商品說明書及投資標的公開說明書。
Q5投資標的為「配息」之共同基金如何配息?
一、富邦人壽真多利/真有利變額年金保險(含外幣、人民幣)
若要保人指定之投資標的有收益分配者,本公司應於收益實際分配日起算十五日內以現金給付方式匯入要保人之個人帳戶。但有下列情形者,則依下列約定方式辦理:
(一)每次應給付之收益分配低於下限者,改配置於該投資標的幣別之貨幣帳戶,若本契約當時無該幣別之貨幣帳戶時,則改配置於同保單幣別之貨幣帳戶中。
(二)非因可歸責於本公司之原因致本公司無法成功匯款時,新臺幣收付之保單改以開立支票方式寄送,外幣收付之保單則改配置於該投資標的幣別之貨幣帳戶。
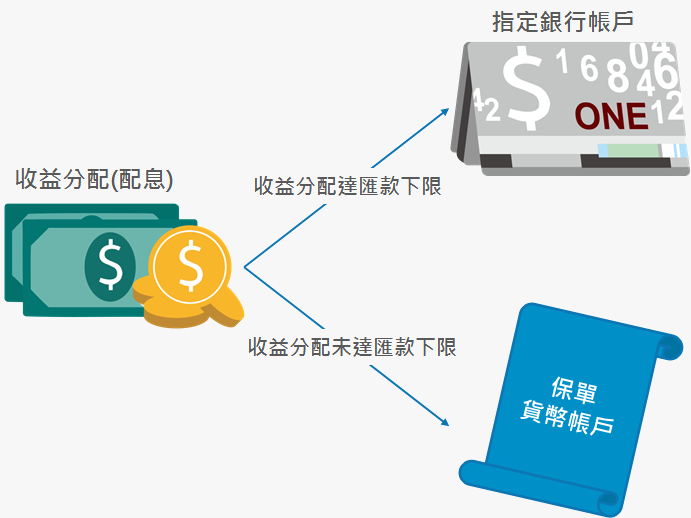
二、非前項保單者
若要保人指定之投資標的有收益分配者,就所分配之收益,仍為要保人之投資金額,本公司將再投資於同一投資標的內,並計入保單帳戶中。但保險契約保單帳戶中已無配置原收益分配之投資標的或已無法將分配收益投資於原投資標的時,該收益將投資於該標的相同幣別之貨幣帳戶,若本公司當時無提供相同幣別之貨幣帳戶,該收益將投資於同保單幣別之貨幣帳戶中。
註:每張保單或有些許不同,詳細內容敬請參閱商品說明書。
Q6全權委託投資帳戶如何提解?
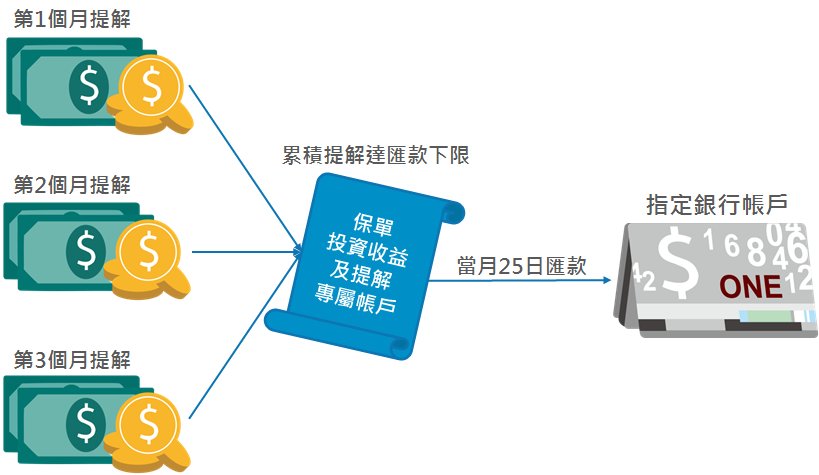
一、保單設有「投資收益及提解專屬帳戶」者
要保人指定之全權委託投資帳戶若有應由受委託投資公司自投資標的價值中提解者,本公司應按提解實際分配為現金或投資標的單位數之不同,分別依下列方式辦理:
(一)現金:
本公司應自實際分配日起算十五日內,配置於同投資標的幣別之專屬帳戶。本公司應以每月二十五日為基準日,將配置於專屬帳戶之提解金額,依貨幣帳戶贖回評價時點所約定匯率資產評價日之匯率計算所得之金額,以現金方式匯入要保人之個人帳戶。但各專屬帳戶內之提解金額合計未逾下限之金額時,該月不執行匯款作業。若非因可歸責於本公司之原因致本公司無法成功匯款時,新臺幣收付之保單改以開立支票方式寄送,外幣收付之保單則改配置於該投資標的幣別之貨幣帳戶。
(二)投資標的單位數:
本公司應於實際分配日之次二本公司所在地銀行營業日內,配置於同一全權委託投資帳戶中。
二、保單無「投資收益及提解專屬帳戶」,視每次提解金額執行匯款者
若要保人指定之投資標的有全委提解金額者,本公司應於全委提解實際分配日起算十五日內以現金給付方式匯入要保人之個人帳戶。
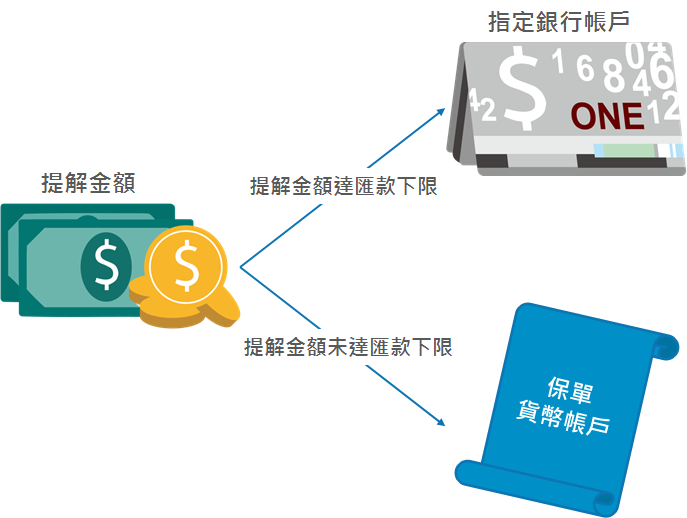
但有下列情形者,則依下列約定方式辦理:
(一)每次應給付之全委提解金額低於下限者,改配置於該投資標的幣別之貨幣帳戶,若保險契約當時無該幣別之貨幣帳戶時,則改配置於同保單幣別之貨幣帳戶中。
(二)非因可歸責於本公司之原因致本公司無法成功匯款時,改以開立支票方式寄送。
三、保單無「投資收益及提解專屬帳戶」,且無將提解金額匯款至保戶銀行帳戶者
全權委託投資帳戶若有應由受委託投資公司自投資標的價值中提解固定比例金額予要保人之約定者,本公司應將提解之金額投資於相同幣別貨幣帳戶中,若本公司當時無提供相同幣別之貨幣帳戶,則改投資於同保單幣別之貨幣帳戶中。
契約變更
Q1定期定額增額保費,該如何申請管道有哪些?
Q2辦理投資標的轉換有收取費用嗎?申請轉入之投資標的可至哪裡查詢?
本公司提供每年數次免費投資標的轉換,供保戶依市場變化隨時調整投資組合,超過免費轉換次數時,將於每次轉換酌收作業費用,詳細內容敬請參考商品說明書之說明。
可轉換之投資標的,為您投保的保險商品平台上之所有投資標的,投資標清單可至「投資型保險專區」查詢,查詢步驟如下:
前往→投資標的績效查詢,依保險商品名稱查詢,選擇您投保的商品名稱,即可獲得可投資之投資標的最新清單。
Q3無法按期交付保費時,會不會影響保單之效力?
當保戶未按期交付續期保費時,只要保單帳戶價值(扣除借款本息)足夠扣除當月份保險成本及保單管理費/維持費用,保單效力就不受影響。但若保單帳戶價值(扣除借款本息)已經不足以支付當月保險成本及保單管理費/維持費用時,富邦人壽將按日數比例扣除該筆費用至保單帳戶價值(扣除借款本息)為零。富邦人壽會催告保戶交付保險費,且自催告到達翌日起三十日內為寬限期間。若保戶未於寬限期間終了前繳納保費,本保單將自寬限期間終了翌日起停止效力。
Q4辦理解約,其帳戶價值如何評價?
帳戶價值之評價依各商品而有所不同,詳細內容請參考商品說明書、保險單條款及附件之「評價時點一覽表」之說明。
【全權委託投資帳戶、境內外基金及ETF商品評價時點】
以接到書面通知之日為基準日,依條款附表贖回評價時點之淨值計算其保單帳戶價值。
【結構債商品評價時點】
本公司應於接到書面通知後,以次二評價日之投資標的價值計算本?約保單帳戶價值。
Q5單筆增額保費,申請管道有哪些?
其他
Q1投資型保單是否可以辦理保單借款?
投資型保險契約有效期間內,要保人得在投資型保險契約保單帳戶價值總額百分之五十範圍內向本公司申請保險單借款。本公司將按收到書面通知當日獲致最新投資標的單位淨值及匯率作為計算保單帳戶價值之數額。但本公司得視實際情形調整前述可供保險單借款之保單帳戶價值總額範圍。借款到期時,要保人應將本息償還本公司。
(註:年金給付期間,不得辦理保險單借款)
當未償還之借款本息,超過投資型保險契約保單帳戶價值總額之百分之八十時,本公司應以書面或其他約定方式通知要保人;如未償還之借款本息超過投資型保險契約保單帳戶價值總額之百分之九十時,本公司應再以書面通知要保人償還借款本息,要保人如未於通知到達翌日起算七日內償還時,本公司將以保單帳戶價值扣抵之。
但若要保人尚未償還借款本息,而投資型保險契約累積的未償還之借款本息已超過保單帳戶價值時,本公司將立即扣抵並以書面通知要保人,要保人如未於通知到達翌日起算三十日內償還不足扣抵之借款本息時,本契約自該三十日之次日停止效力。
Q2理賠申請
Q3保險金的申領,公司應於幾日內給付理賠金?
要保人或受益人應於知悉本公司應負保險責任之事故後十日內通知本公司,並於通知後儘速檢具所需文件向本公司申請給付保險金。
本公司應於收齊應備文件後十五日內給付之。但因可歸責於本公司之事由致未在前開期限內為給付者,應加計利息給付,其利息按年利率一分計算。
應給付之保險金,以受益人檢齊申請身故保險金或喪葬費用保險金之所須文件送達本公司之日為基準日,依保險單條款「評價時點一覽表」贖回評價時點所約定的淨值資產評價日之投資標的價值計算。
Q4保單借款利率是多少?
請參考本公司資訊公開說明文件→保單借款條文及借款利率之決定方式
測試功能
Q1測試功能
測試功能